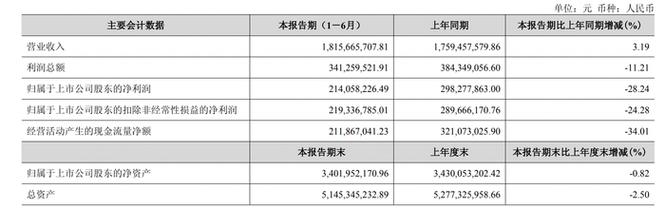
金徽酒发布2024年半年度报告,引发市场广泛关注。报告显示,公司上半年实现营业收入XX亿元,同比增长X%;但归属于上市公司股东的净利润为X亿元,同比下滑28%。在整体盈利承压的背景下,互联网销售业务表现亮眼,销售收入同比增长近七成,成为财报中的一抹亮色。
净利润下滑28%:多重因素叠加
对于净利润的下滑,金徽酒在财报中归因于多方面因素。白酒行业竞争加剧,市场投入增加,导致销售费用上升。上半年,公司加大了对渠道建设、品牌推广的投入,尤其是在省外市场拓展方面,费用前置明显。产品结构优化过程中,部分低毛利产品占比变化,对整体利润率产生一定影响。原材料成本波动及税费政策调整 también 对盈利造成压力。
行业分析人士指出,金徽酒作为区域性白酒企业,在行业调整期面临名酒下沉和区域酒企内卷的双重挤压,短期利润承压属于阶段性现象。公司主动调整节奏,着眼长期健康发展,不失为理性选择。
互联网销售增近七成:数字化渠道成效显著
与净利润下滑形成对比的是,金徽酒互联网销售业务表现抢眼。上半年,公司互联网销售收入同比增长近70%,成为增长最快的渠道。这一成绩得益于公司近年来对数字化营销的持续布局。
据悉,金徽酒积极拥抱电商平台,与天猫、京东等主流电商深化合作,同时发力抖音、快手等直播电商,通过自播与达人带货相结合的方式,触达年轻消费群体。公司还搭建了私域流量池,利用企业微信、小程序等工具提升复购率。产品层面,针对线上渠道推出专属产品及礼盒装,满足家庭消费和节日送礼需求,有效拉动了销售增长。
互联网销售的战略意义
互联网销售的高增长不仅为金徽酒贡献了增量收入,更在品牌年轻化、渠道多元化方面具有战略意义。一方面,线上渠道有助于打破区域限制,加速省外市场渗透;另一方面,通过数据沉淀和分析,公司能够更精准地洞察消费者需求,反向推动产品研发和营销策略优化。
值得注意的是,互联网销售占比目前仍相对较小,但其增速反映了消费趋势的变化。在白酒行业存量竞争时代,数字化能力将成为酒企核心竞争力的重要组成部分。
展望:短期承压,长期向好
展望下半年,金徽酒表示将继续推进“布局全国、深耕西北、重点突破”的战略,在保持互联网销售增势的优化费用投放效率,提升盈利能力。随着中秋、国庆旺季的到来,以及公司产品结构持续升级,业绩有望逐步改善。
金徽酒上半年业绩呈现“利润短期承压、新兴渠道高增”的特点。互联网销售近七成的增长,展现了公司在渠道创新上的活力,也为区域酒企转型提供了参考样本。市场期待,在经历调整阵痛后,金徽酒能凭借双轮驱动实现更高质量的发展。